

惠理宏觀展望 – 2026年11月
06-11-2026
供給約束與高利率環境或壓制經濟擴張
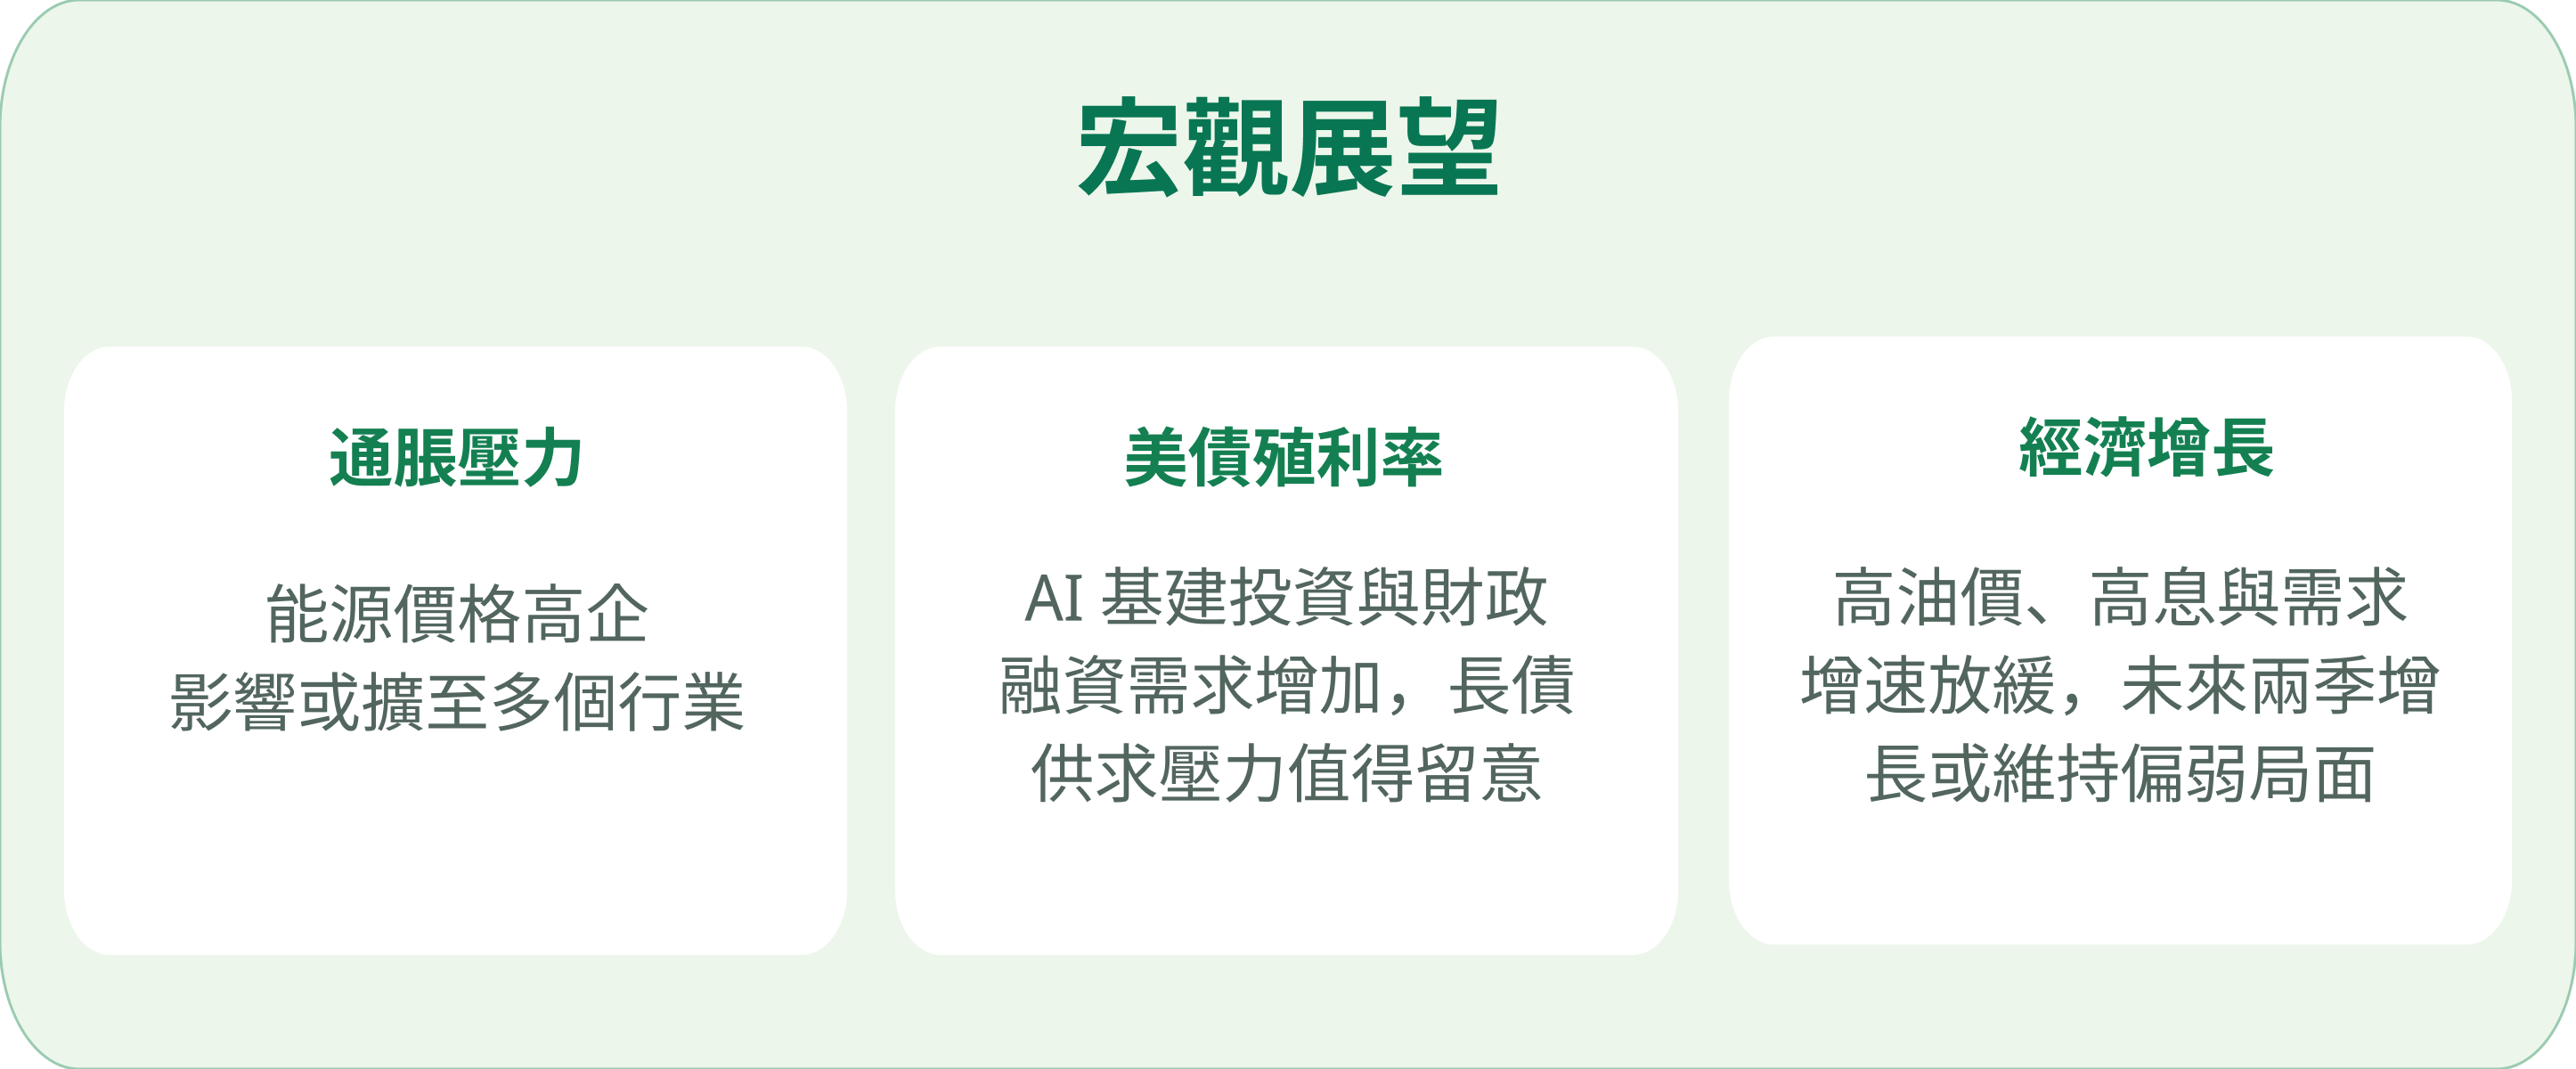
地緣衝突帶來的高油價風險正逐步演變為通脹壓力
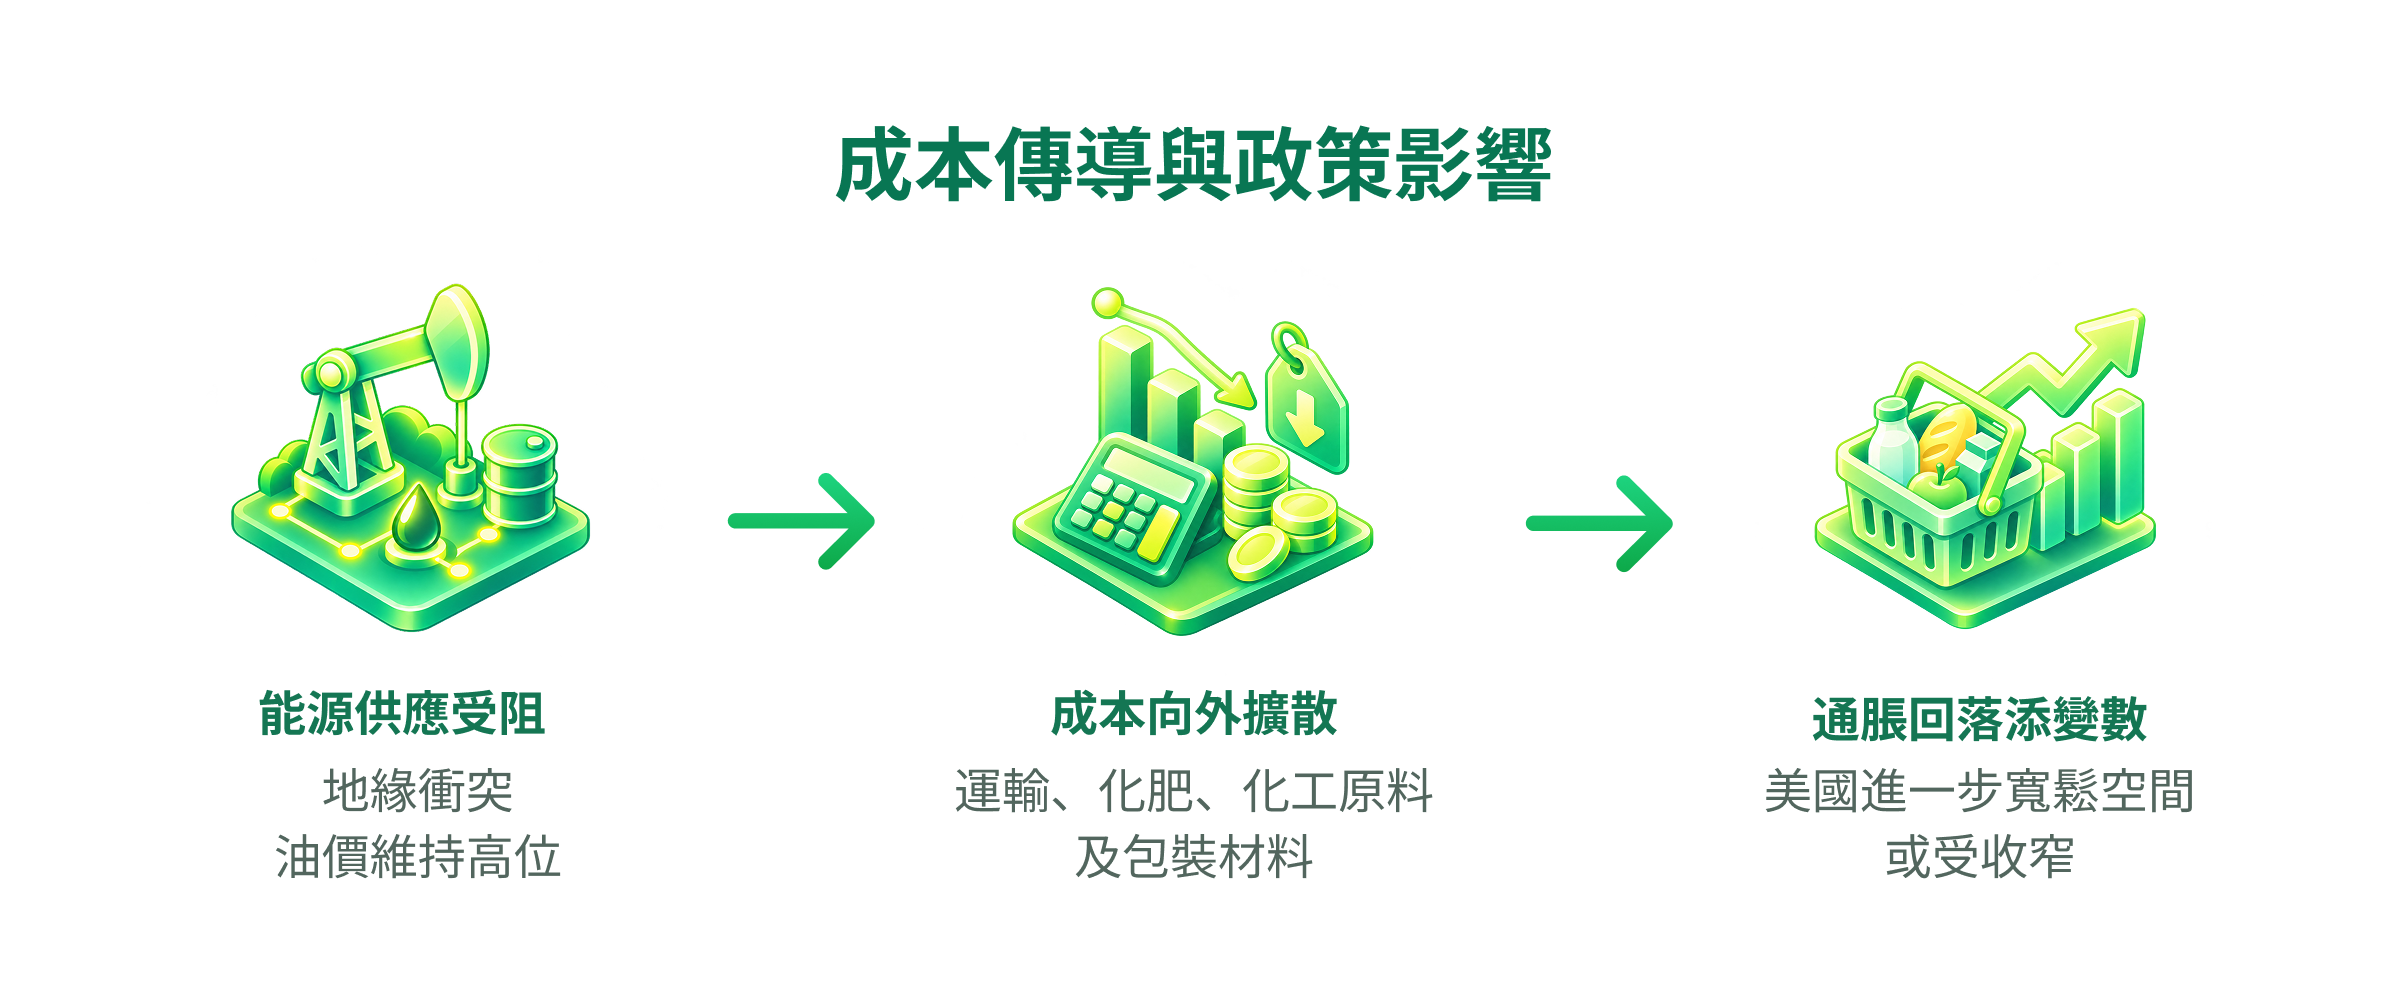
近期地緣衝突導致能源供應鏈面臨受阻風險,部分關鍵運輸通道及能源基礎設施的不確定性有所上升。在此背景下,國際原油價格維持高企,高油價正在由短期事件驅動逐步向更廣泛的通脹壓力蔓延。
能源價格上升不僅直接影響交通運輸成本,同時亦透過化肥、化工原料、包裝材料等產業鏈向終端消費品價格滲透,推動衣、食、住、行等生活成本的全面攀升。當能源價格長期維持高位時,其影響將不再局限於單一行業,而將逐步演變為廣泛的輸入性通脹因素。
高利率環境料將維持較長時間
在通脹回落進程面臨供應端擾動的背景下,美國貨幣政策進一步寬鬆的空間有所收窄。通脹水平持續高於長期目標,意味著聯儲局仍需對通脹風險保持警惕,預計政策立場整體偏鷹。與此同時,AI基礎設施投資持續擴張以及財政融資需求增加,亦在一定程度上加劇了長期國債市場的供應壓力。從資產定價角度看,實質利率與長期利率均有可能維持高企。
我們預期,美債孳息率未來一段時間仍將處於較高水平,而高息環境將對企業資本開支及終端需求形成一定制約,其中AI相關投資增速邊際放緩,以及傳統行業需求復甦遜於預期的風險值得關注。
未來兩個季度經濟擴張動能或見放緩
綜合而言,在高油價、高息以及需求增速放緩的共同作用下,預計全球經濟擴張動將會減弱。企業盈利面臨融資成本上升、原材料成本增加以及終端需求放緩的多重挑戰,未來兩個季度經濟增長或維持偏弱局面。
我們認為,在高通膨、高息環境下科技板塊仍維持中立,收息資產配置值得關注。
科技板塊觀點
雲端服務供應商 (CSP)資本開支的回報不確定性增加,以及高息環境對後續融資和項目回報構成壓力。但經過這輪調整,部分龍頭的估值已更具吸引力。
市場對AI投資回報的擔憂,主要來自近期龍頭大模型企業年度經常性收入(ARR)增長的放緩。而部分新興雲運營商依賴外部融資,設備採購和更新投入較大,資金成本上升會直接壓食股東回報,亦可能拖慢項目交付。
目前的AI供應鏈的經營數據仍支持保留優質硬件公司的配置。台灣晶片龍頭企業的第三季度收入和淨利潤分別按年增長50.9%和68.7%,第四季度收入指引繼續按季增長。我們預計,AI投資將逐步進入增速放緩、客戶更看重回報的階段,供應鏈內部的增長差異將會擴闊。技術升級帶來的單機價值量提升,以及龍頭企業的市佔率擴大,仍有望支撐部分公司的盈利。
市場經過一輪調整後,核心企業的估值已經能有一定的下行防守力。以台積電為例,2027年對應市盈率約16倍。相關競爭優勢穩固、未來兩年盈利仍能持續快速增長的企業我們保持謹慎樂觀的態度。
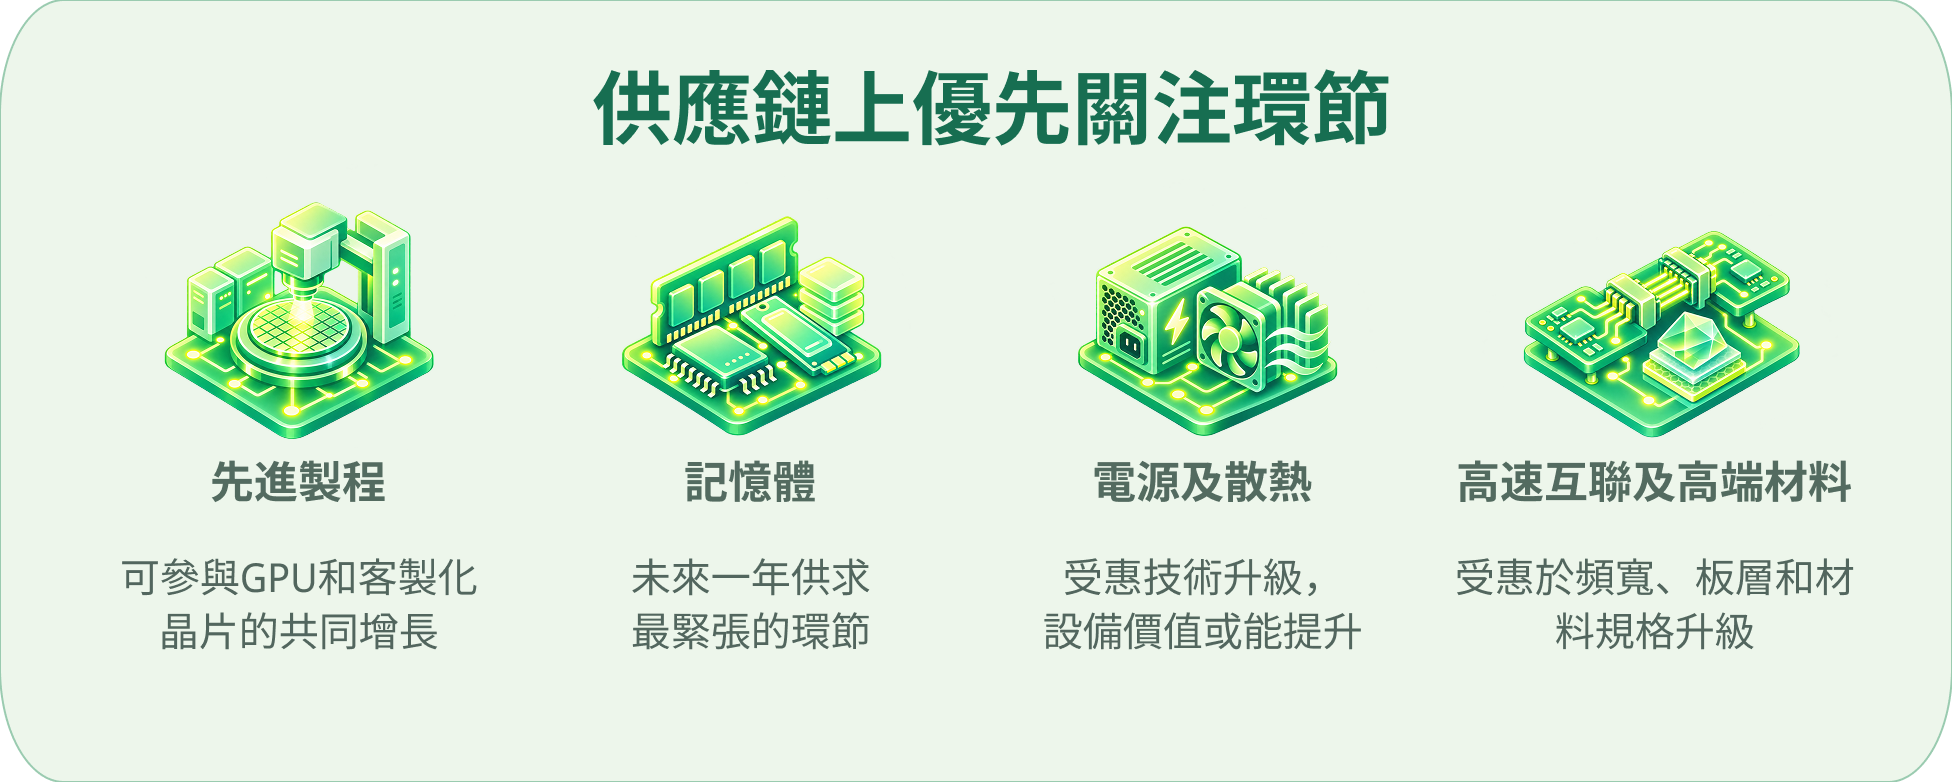
先進制程與存儲、電源及散熱、高速互連和高端材料是焦點。先進制程龍頭可以參與GPU和客製化晶片的共同增長,客戶和技術路線覆蓋較廣。記憶體依然是未來一年供求最緊張的環節之一,長單合約為長期盈利谷底也提供了支撐,估值大幅回落後對於加價的預期亦已充分消化。電源、散熱及相關測試受惠於機櫃功率密度提高和供電架構升級,單部設備價值仍有提升空間。高速互連和包括載板在內的高端材料,則受惠於頻寬、板層和材料規格升級,客戶認證、量產能力和高端產品份額值得關注。即使資本開支增速回落,這些環節中的優秀企業仍有機會保持較快增長。
我們對技術領先、客戶關係穩固、能夠將收入增長轉化為現金流的企業持樂觀態度,並對新增產能、融資攤薄和估值保持審慎。記憶體板塊值得篩選,重點評估HBM和服務器產品的競爭優勢,同時跟蹤新增供給、技術競爭和價格變化。對於短期賬面盈利較好,但供應擴張較快、未來潛在競爭形勢惡化的環節,我們維持觀望。
收息資產板塊觀點
在高息、高通脹及總需求放緩的宏觀背景下,我們認為收息資產依然具備較好的配置價值。穩定的現金流、較強的盈利韌性(抗跌力)以及持續的股東回報,使其在當前環境下相對受惠。我們將收息資產劃分為穩定類、週期類和成長類三大方向進行配置。
穩定類收息資產:重點配置盈利能見度較高的資產
經濟增速放緩背景下,企業盈利面臨下調風險。我們更加重視能夠提供穩定現金流和穩定盈利預期的行業。
重點看好:
- 銀行業
- 電訊運營商
- 公用事業
上述板塊具備較高的行業門檻和創造現金流的能力,同時擁有較高的派息水平,在不確定性升溫階段,防守性尤其突出。
週期類收息資產:精選供應端受制約的行業
對於週期類資產,我們更加關注供求格局而非單純需求變化。
我們認為部分行業供給端約束將顯著強於需求端回落,行業盈利仍具備較強韌性。
重點關注:
- 能源
- 電解鋁
- 生豬養殖
上述行業供給擴張受限,在供需改善背景下有望繼續維持較好的盈利水平和股東回報能力。
此外,代表中國先進製造業競爭力的領域值得關注,包括:
- 工程機械
- 鋰電產業鏈
這些行業憑藉全球化佈局和出口競爭力,仍有望獲得持續增長機會。在當前估值處於歷史偏低水平且股息率具備吸引力的背景下,我們對相關優質企業保持正面看法。
成長類收息資產:兼顧股東回報與盈利增長
成長類收息資產方面,我們堅持股東回報與長期成長並重的投資原則,重點關注盈利增速有望保持韌性或逐步改善的行業。
我們看好:
- 晶圓代工行業
行業競爭格局持續優化,下游需求保持旺盛,尤其是先進制程產能供應仍然偏緊,短期內難以快速釋放。良好的供求結構有望支撐行業維持較強的盈利能力。
- 科網平台企業
當前科網平台板塊整體估值仍處於相對合理水平。隨著行業競爭趨於理性、核心業務盈利能力改善,以及AI相關商業化收入逐步釋放,我們對龍頭平台企業未來數年的盈利增長和股東回報前景保持樂觀。
本文提供之意見純屬惠理基金管理香港有限公司(「惠理」)之觀點,會因市場及其他情況而改變。以上資料並不構成任何投資建議,亦不應視作投資決策之依據。所有資料是搜集自被認為是可靠的來源,但惠理不保證資料的準確性。本文包含之部分陳述可能被視為前瞻性陳述,此等陳述不保證任何將來表現,實際情況或發展可能與該等陳述有重大落差。
投資涉及風險,基金單位價格可升亦可跌,基金過往業績並不表示將來的回報。投資者應參閱有關基金之解釋備忘錄,以了解基金詳情及風險因素,投資者應特別注意投資新興市場涉及之風險。在決定認購基金之前,投資者應徵詢財務顧問之意見。如果選擇不徵詢財務顧問之意見,則應考慮該基金產品是否合適。本文並未經證監會審閱。刊發人:惠理基金管理香港有限公司。
致新加坡投資者:本文件並未經新加坡金融管理局審閱。Value Partners Asset Management Singapore Pte Ltd 公司註冊編號為200808225G。