

惠理宏观展望 – 2026年11月
06-11-2026
供给约束与高利率环境或压制经济扩张
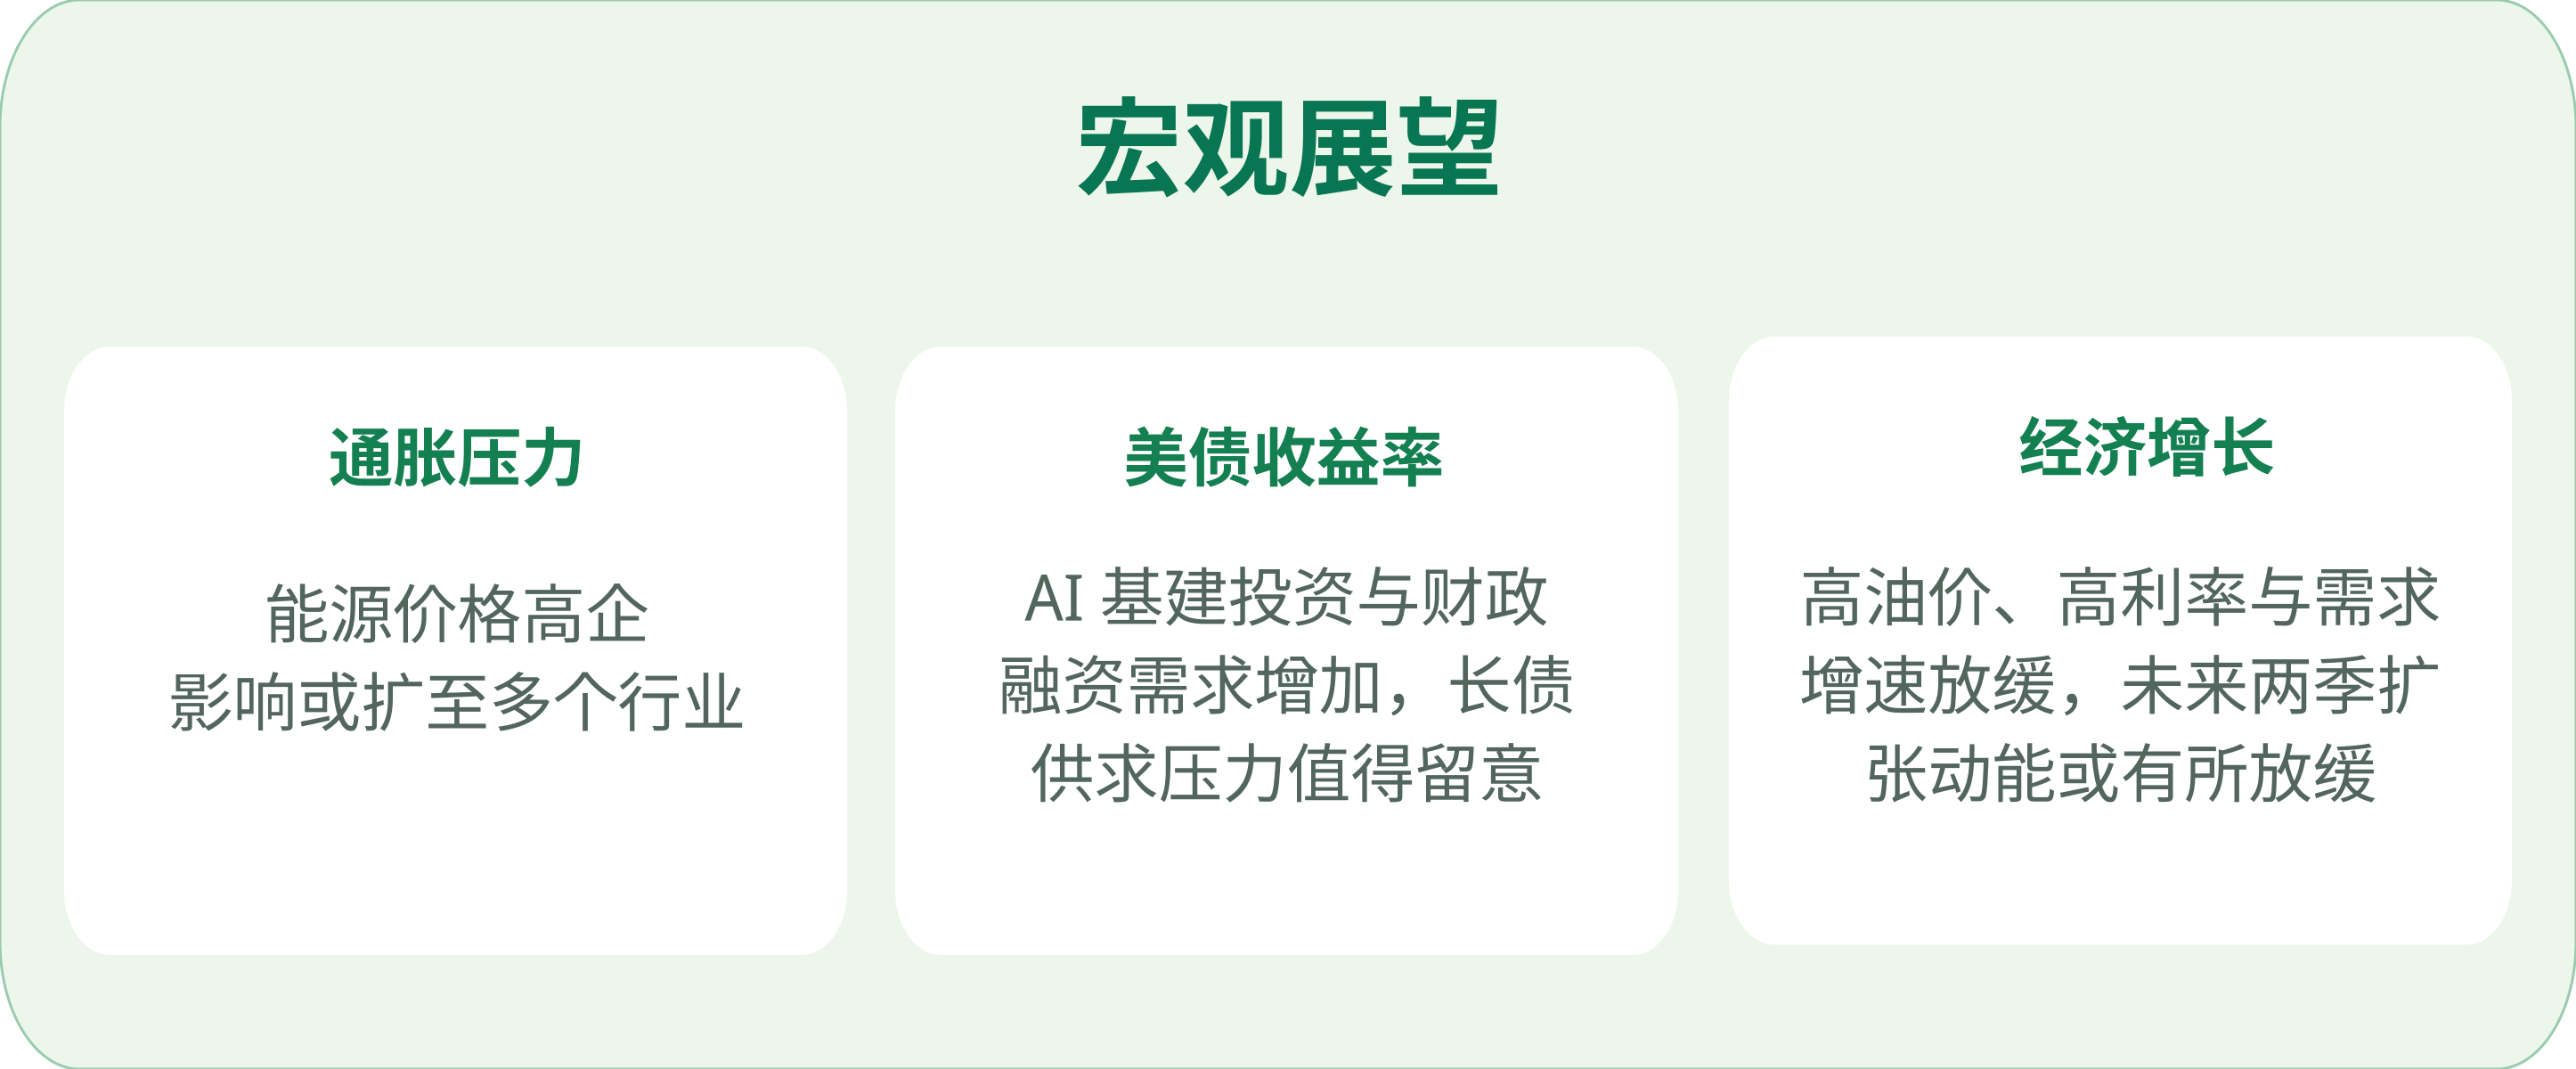
地缘冲突带来的高油价风险正逐步演变为通胀压力
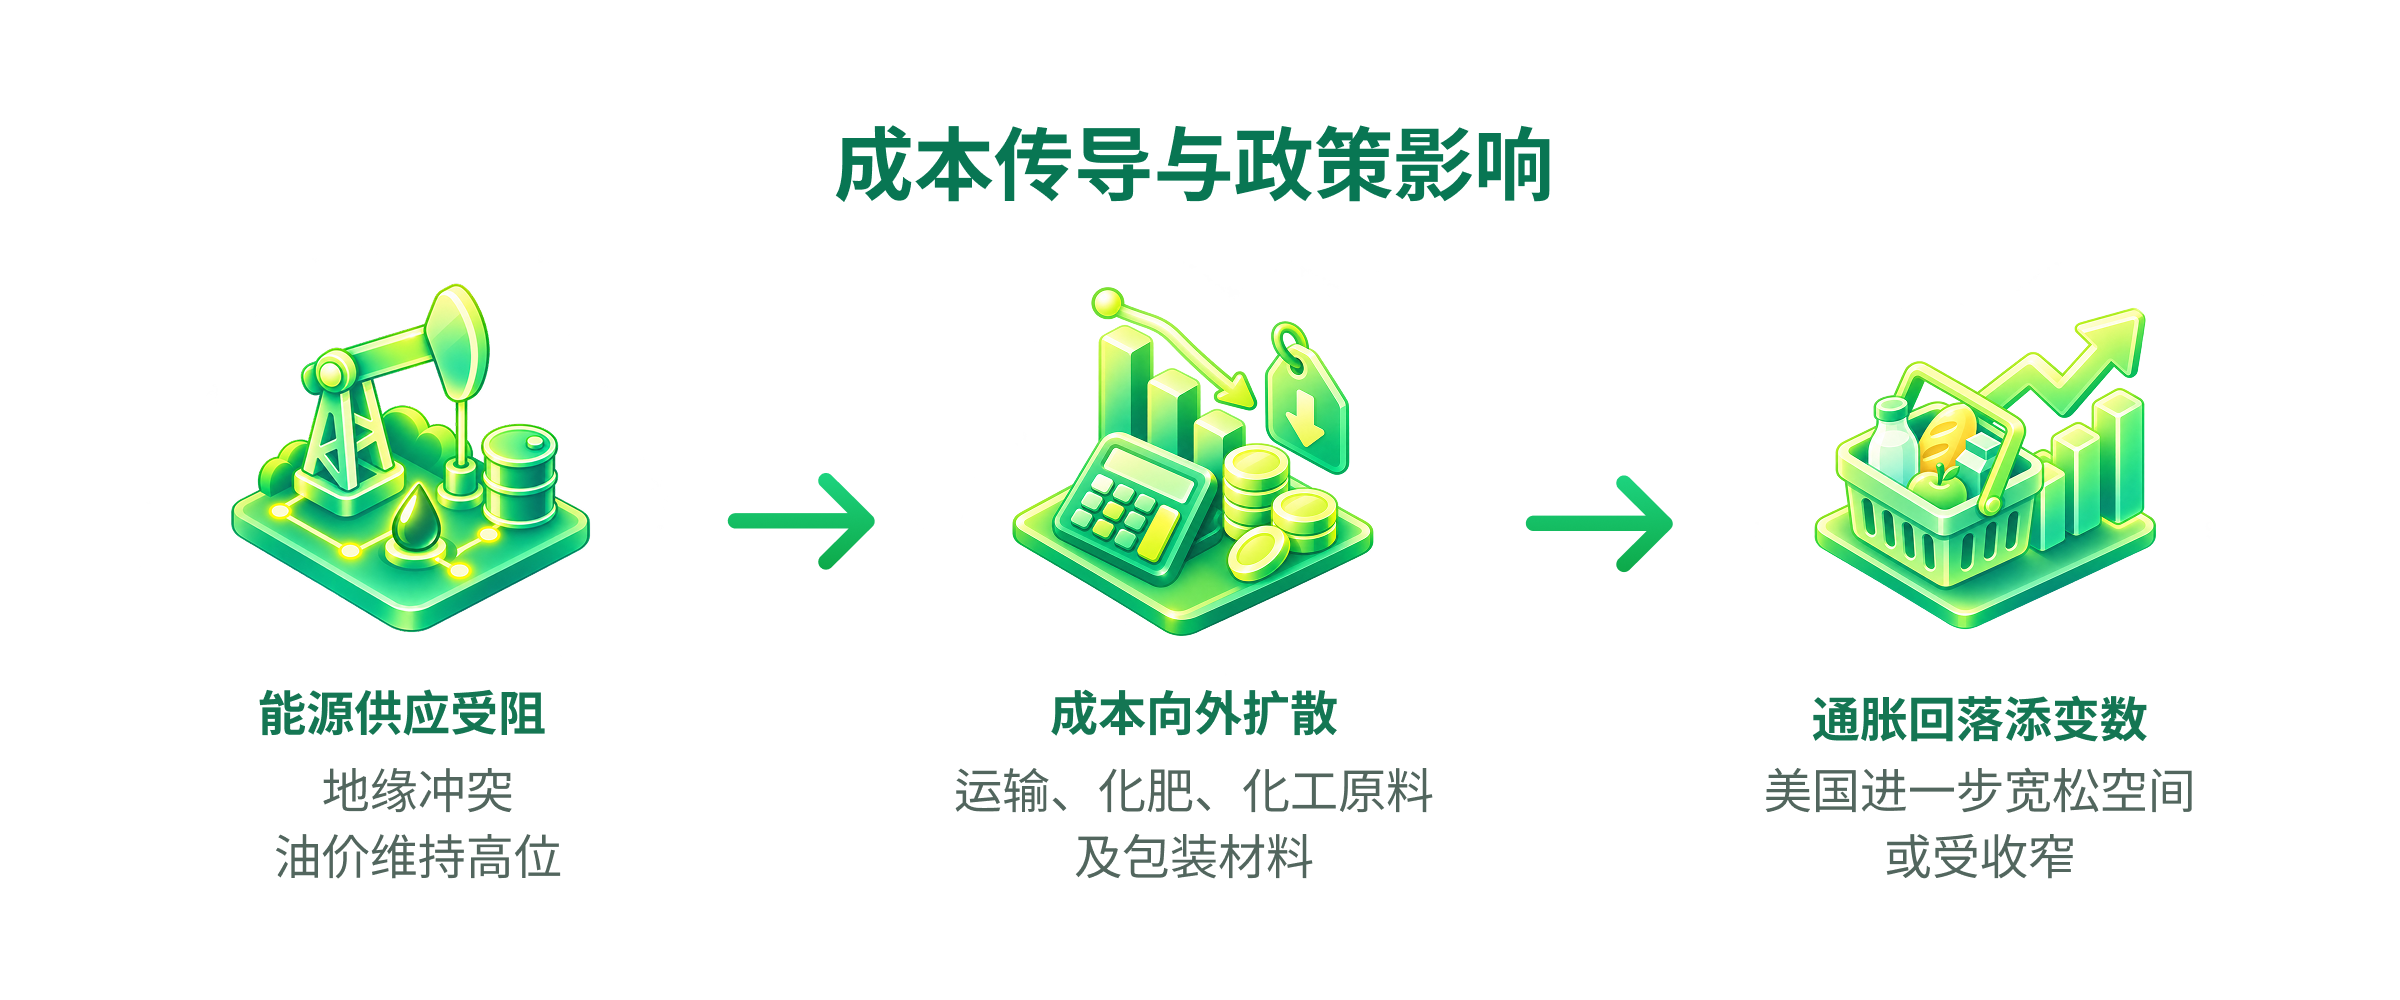
近期地缘冲突导致能源供应链面临扰动风险,部分关键运输通道及能源基础设施的不确定性有所上升。在此背景下,国际原油价格维持高位运行,高油价正在由短期事件驱动逐步向更广泛的通胀压力传导。
能源价格上升不仅直接影响交通运输成本,同时也通过化肥、化工原料、包装材料等产业链向终端消费品价格扩散,推动衣、食、住、行等生活成本的全面抬升。当能源价格长期维持高位时,其影响将不再局限于单一行业,而将逐步演变为广泛的输入型通胀因素。
高利率环境或将维持较长时间
在通胀回落进程面临供应端扰动的背景下,美国货币政策进一步宽松的空间有所收窄。持续高于长期目标的通胀水平意味着美联储仍需对通胀风险保持警惕,政策立场预计整体偏鹰。
与此同时,AI基础设施投资持续扩张以及财政融资需求增加,也在一定程度上加剧了长期国债市场的供给压力。从资产定价角度看,实际利率和长期利率均存在维持高位运行的可能。
我们预计,美债收益率未来一段时间仍将处于相对较高区间,而高利率环境将对企业资本开支和终端需求形成一定约束,其中AI相关投资增速边际放缓以及传统行业需求恢复不及预期的风险值得关注。
未来两个季度经济扩张动能或有所放缓
综合来看,在高油价、高利率以及需求增速趋缓的共同作用下,全球经济扩张动能预计将有所减弱。企业盈利面临融资成本上升、原材料成本增加以及终端需求放缓的多重挑战,未来两个季度经济增长或维持偏弱格局。
我们认为,在高通胀、高利率环境下科技板块仍维持中立,派息配置值得关注
科技板块观点
云端服务供应商 (CSP)资本开支的回报不确定性增加,以及高利率对后续融资和项目回报的压力。但经过这轮调整,部分龙头的估值已更有吸引力。
市场对AI投资回报的担忧主要来自于近期头部大模型企业收入(ARR)增长的放缓。而部分新云运营商依赖外部融资,设备采购和更新投入较大,资金成本上升会直接压缩股东回报,也可能拖慢项目交付。
目前的AI供应链的经营数据仍支持保留优质硬件公司的配置。台湾龙头晶片企业的第三季度收入和净利润分别同比增长50.9%和68.7%,第四季度收入指引继续环比增长。预计AI投资将逐步进入增速放缓、客户更重视回报的阶段,供应链内部的增长差异会扩大。技术升级带来的单机价值量提升,以及龙头企业的份额增长,仍有望支撑部分公司的盈利。
市场经过一轮回调后,核心企业的估值已经能有一定的下行保护。以台积电为例,2027年对应市盈率约16倍。相关竞争地位稳固、未来两年仍有盈利持续快速增长的企业,我们保持谨慎乐观的态度。
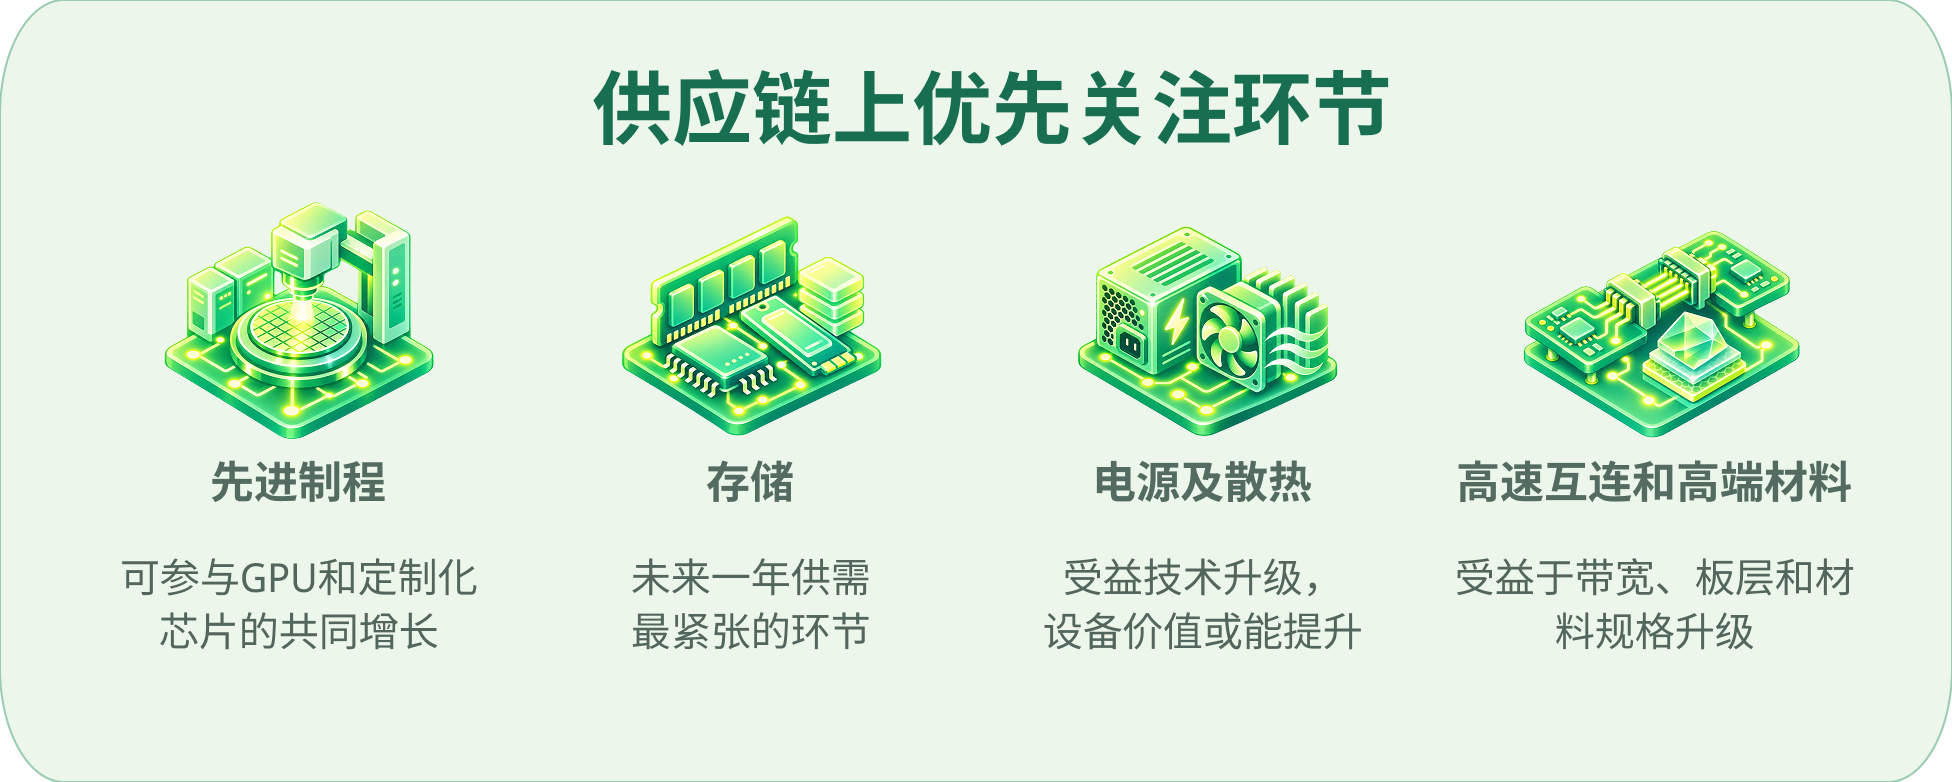
先进制程与存储、电源及散热、高速互连和高端材料是焦点。先进制程龙头可以参与GPU和定制化芯片的共同增长,客户和技术路线覆盖较广。存储依然是未来一年供需最紧张的环节之一,长协价合约为长期盈利底部也提供了支撑,估值大幅回落后对于涨价的预期也已经消除。电源、散热及相关测试受益于机柜功率密度提高和供电架构升级,单机价值量仍有提升空间。高速互连和包括载板在内的高端材料则受益于带宽、板层和材料规格升级,客户认证、量产能力和高端产品份额值得关注。即使资本开支增速回落,这些环节中的优秀企业仍有机会保持较快增长。
我们对技术领先、客户关系稳固、能够将收入增长转化为现金流的企业持乐观态度,对新增产能、融资摊薄和估值保持约束。存储继续选择性持有,重点评估HBM和服务器产品的竞争优势,同时跟踪新增供给、技术竞争和价格变化。对于短期表观盈利较好,但供给扩张较快,未来潜在竞争格局恶化的环节,我们保持观望。
红利板块观点
在高利率、高通胀及总需求放缓的宏观背景下,我们认为红利资产依然具备较好的配置价值。稳定的现金流、较强的盈利韧性以及持续的股东回报,使其在当前环境下相对受益。
我们将红利资产划分为稳定类、周期类和成长类三大方向进行配置。
稳定类红利:重点配置盈利确定性较强的资产
经济增速放缓背景下,企业盈利面临下修风险。我们更加重视能够提供稳定现金流和稳定盈利预期的行业。
重点看好:
- 银行业
- 电信运营商
- 公用事业
上述板块具备较强的行业壁垒和现金流创造能力,同时具备较高的分红水平,在不确定性上升阶段防御属性突出。
周期类红利:精选供给约束明确的行业
对于周期类资产,我们更加关注供需格局而非单纯需求变化。 我们认为部分行业供给端约束将显著强于需求端回落,行业盈利仍具备较强韧性。
重点关注:
- 能源
- 电解铝
- 生猪养殖
上述行业供给扩张受限,在供需改善背景下有望继续维持较好的盈利水平和股东回报能力。
此外,代表中国先进制造业竞争力的领域值得关注,包括:
- 工程机械
- 锂电产业链
这些行业凭借全球化布局和出口竞争力,仍有望获得持续增长机会。在当前估值处于历史偏低水平且股息率具备吸引力的背景下,我们对相关优质企业保持积极观点。
成长类红利:兼顾股东回报与盈利增长
成长类红利方面,我们坚持股东回报与长期成长并重的投资原则,重点关注盈利增速有望保持韧性或逐步改善的行业。
我们看好:
- 晶圆代工行业
行业竞争格局持续优化,下游需求保持旺盛,尤其是先进制程产能供给仍然偏紧,短期内难以快速释放。良好的供需结构有望支撑行业维持较强的盈利能力。
- 互联网平台企业
当前互联网平台板块整体估值仍处于相对合理区间。随着行业竞争趋于理性、主营业务盈利能力改善,以及AI相关商业化收入逐步释放,我们对龙头平台企业未来数年的盈利增长SC和股东回报前景保持乐观。
本文提供之意见纯属惠理基金管理香港有限公司(「惠理」)之观点,会因市场及其他情况而改变。以上资料并不构成任何投资建议,亦不应视作投资决策之依据。所有资料是搜集自被认为是可靠的来源,但惠理不保证资料的准确性。本文包含之部分陈述可能被视为前瞻性陈述,此等陈述不保证任何将来表现,实际情况或发展可能与该等陈述有重大落差。
投资涉及风险,基金单位价格可升亦可跌,基金过往业绩并不表示将來的回报。投资者应參阅有关基金之解释备忘錄,以了解基金详情及风险因素,投资者应特别注意投资新兴市场涉及之风险。在决定认购基金之前,投资者应征询财务顾问之意见。如果选择不征询财务顾问之意见,则应考虑该基金产品是否合适。本文并未经证监会审阅。刊发人:惠理基金管理香港有限公司。
致新加坡投资者:本文件并未经新加坡金融管理局审阅。 Value Partners Asset Management Singapore Pte Ltd 公司注册编号为200808225G